bank Archívum | Diplomátszerzek

Bankszámla diákoknak: mikor, miért és hol érdemes nyitni?

A nyári munka az első lépés a pénzügyi önállóság felé

Júliusban több ezer középiskolás és egyetemista vág bele a nyári munkába – sokan közülük életükben először. A tapasztalatszerzés mellett az első fizetésük kezeléséről is gondoskodni kell, amihez elengedhetetlen egy saját bankszámla. A diákok alapvetően szülői engedéllyel 16 éves kortól dolgozhatnak, de a nyári szünet alatt a 15 éves nappali tagozatos tanulók is vállalhatnak munkát. A keresetük pedig adómentes a 25 év alattiakra vonatkozó szabályoknak köszönhetően.

„A nyári diákmunka-szezon elindulásával a fiatalok ezrei tapasztalják meg először, milyen érzés a saját munkájukért fizetést kapni. Amikor a diák már nem csak zsebpénzt kap, hanem munkabért, a bankszámla szerepe is gyökeresen megváltozik. Nem csupán egy digitális persely, hanem a gazdálkodás elsődleges eszközévé válik” – fogalmazott Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője.

Díjmentes számlák, extra bónuszok

A bankok kifejezetten fiataloknak szóló számlacsomagokat kínálnak, gyakran 18 vagy akár 24 éves korig díjmentes számlavezetéssel és ingyenes bankkártyával. Több pénzintézet nyitási bónuszt is ad az új ügyfeleknek: az OTP például akár 30 ezer forint jóváírást biztosít, a Gránit, Erste, MBH és más bankok pedig 20–60 ezer forintos bónuszokat kínálnak kártyás vásárlások vagy apphasználat teljesítéséért.

„A számla kiválasztásánál célszerű elsődleges szempontként a bankszámla fenntartását vizsgálni, és olyat választani, amivel hosszabb távon is jól jár a gyermek, és még jóváírást is szerezhet” – hangsúlyozta a BiztosDöntés.hu szakértője.

A fiatalok számára vonzó lehet az OTP Junior Kedvezményprogram is, amely akár 30 százalék pénzvisszatérítést biztosít partnereknél, például a KFC-ben vagy a Budapest Parkban.

Mire figyeljen a szülő és a diák?

Fontos, hogy a számla fenntartása hosszú távon is kedvező maradjon. Bár a számlavezetés és a kártyahasználat gyakran díjmentes, a készpénzfelvétel vagy átutalás már költséggel járhat. A MagNet Bank viszont 14 éves kortól biztosít díjmentes ATM-használatot a saját ügyfeleinek.

A szülői kontroll sem vész el teljesen. A kiskorúak számlanyitása csak szülői engedéllyel történhet, és 18 éves korig bizonyos korlátozások is érvényben maradnak.

Gergely Péter kiemelte: „Családonként eltérő, és egyéni döntés, hogy mennyire kontrolláljuk a gyerek bankszámla használatát, de szülőként az megnyugtató szempont, hogy nagyobb biztonságban lehet a gyerek pénze a bankban, mint a zsebében tartva. Vész esetén könnyen küldhetünk pénzt a számlára, letilthatjuk, zárolhatjuk a kártyáját és figyelemmel tudjuk kísérni a költéseit is.”

Több a pénz, nagyobb a felelősség

A nyári munkával keresett jövedelem lehetőséget teremt a fiatalok számára arra, hogy megtanulják a pénzügyi tervezés alapjait. A bankszámla használata hozzájárulhat ahhoz, hogy a diákok ne csak elkölteni, hanem megtartani és beosztani is megtanulják a pénzüket – biztonságosan, digitális környezetben.

Higgy magadban és kollégáidban is! – interjú Jelasity Radovánnal, az Erste elnök-vezérigazgatójával

Ez a cikk eredetileg a 2025-ös UNI in&out kiadványban jelent meg.

A Z nemzedékkel milyen élményei, kapcsolódásai vannak, lehetnek az Erste vezérigazgatójának, dolgozol pályakezdőkkel? Mennyire lehet vonzó a bankszektor a fiataloknak?

Van három fiam, mindhárman Z generációsok. A másik pedig az, hogy azt a tradíciót továbbra is megtartottuk, hogy minden hónapban az új belépőknek tartok egy rövid előadást. Ezen a kapcsolódáson túl a Bankszövetségben, valamint a Német–Magyar Kereskedelmi és Iparkamara elnökségi tagjaként is van lehetőségem fiatalokkal együtt dolgozni.

Ezekben a pozícióimban az időnknek a jelentős részét azzal töltjük, hogy mit hoz a jövő, mi lesz a bankszektorral, mi lesz a gazdasággal, és hol van a mi helyünk ebben. A szegmensünk nehézségei az elmúlt évtizedben azzal jártak, hogy a munkaerőpiacon a legkevésbé vonzó szektorok  között vagyunk, és ennek a megváltoztatásán folyamatosan dolgozunk. A fiatalos, közvetlenebb, lazább stílusunk reméljük, hogy ledönti azokat a sztereotípiákat, hogy egy bank csak merev lehet, szürke öltönyös dolgozókkal. Az állásbörzéken gyakori visszajelzés, hogy „nem gondoltam, hogy ilyen közvetlen, barátságos lehet egy bank”.

Mi a tapasztalatod, mennyire elhivatottak a pályakezdők?

Sokan azt állítják róluk, hogy erősebbek, tudatosabbak, elvárásaik vannak, de nem annyira kitartók, és mindent azonnal akarnak. Szerintem az első része igaz, vagyis, hogy sokkal tudatosabbak, és jóval gyorsabban hajlandók változtatni akár munkahelyet, lakhelyet, bankot vagy telefont. Tehát messze nem akkora az elköteleződésük, mint 20 évvel ezelőtt az ő korukban lévőknek. Ez viszont rámutat arra is, hogy nekünk is sokkal pörgősebbnek, aktívabbnak kell lennünk, és jóval inkább alkalmazkodónak, mert az biztos, hogy a jelenlegi fiatal generáció ingerküszöbe sokkal alacsonyabban van, mint nekünk most, vagy mondjuk 10-15 évvel ezelőtt. Úgyhogy ehhez nekünk kell alkalmazkodnunk. Elvárni egy Z generációs kollégától vagy kolléganőtől, hogy öltönyben, nyakkendőben minden nap bejárjon, és itt üljön reggel 8-tól délután 6-ig, szerintem kizárt dolog.

Hogy dőltek le ezek a sok évtizedes merev szabályok?

Szerintem én 15-20 évvel ezelőtt biztos nem lehettem volna vezérigazgató, hiszen az annak idején mindent tudott, mindent látott. A vezérigazgatóval nem vitáztunk, csak azért mentünk hozzá, hogy ott ukázokat kapjunk, amiket végrehajtunk, és utána visszamenjünk pár nap múlva, hogy azt mondjuk, megcsináltuk, vagy nem csináltuk meg. Szerintem ennek már vége, egész más időket élünk.

Milyen most a vezérigazgatói munka?

Nagyon érdekes és kihívásokkal teli megtalálni napi szinten a kompromisszumokat, legyen szó bankon belüli vagy azon kívüli dolgokról. Rengeteg olyan pozíció van, ahol egy vezérigazgatótól elvárják, hogy egy picikét a jövőbe is mutasson, de közben tudjon reagálni a politikai és szabályozói elvárásoknak is, ami nem mindig könnyű.

A menedzserszövetségben mondtam egyszer azt, hogy összeveszni mindenki tud, ahhoz nem kell sok, megtalálni kompromisszumot, az az igazi kihívás. Vagyis szerintem a konfliktus megtalálására sokkal többen képesek, mint azok, akik egyezségre tudnak jutni. A kollégákkal időközben nagyon jól összeraktuk azt, hogy ki miért felel és kinek mi a munkája. Remélem, hogy ők is elégedettek a munkámmal, ahogyan én támogatom őket. Néha az ember egy picikét jobban bele szeretne menni a részletekbe egyik-másik dolognál, de egy bankban 3300 munkavállaló tényleg rengeteg. Rengeteg a kérdés, a probléma, és sajnos nem jut az ember mindig a végére, és nincs is értelme, mert nekünk nagymértékben az a feladatunk, hogy vezessünk.

Vajon ma van olyan pályakezdő, aki úgy indul az életben, hogy én bankigazgató akarok lenni, vagy egyáltalán bankár? Milyen életpályára számíthat az ebben a szektorban érvényesülést kereső fiatal?

Sajnos egyre kevesebben tűzik ezt ki célul. Valljuk be őszintén, az utóbbi 15-20 évben a politika, a gazdaság, a devizahitelezés sok árnyékot vetett ennek a területnek a szépségeire. Én ugyanakkor meg vagyok győződve arról, hogy a modern társadalmunk és a gazdaságunk egyik alapvető pillére a bankolás. Ha belegondolunk, ez tényleg egy fantasztikus szakma, sok ember, sok cég bízza ránk a pénzét, és úgy adjuk tovább, hogy tulajdonképpen mindenki jól jár, az is, aki a pénzt nálunk tartja, és nem kell a párnacihában tartania, az is, aki a hitelt tőlünk felveszi, mert meg tudja valósítani a terveit, az álmát, tud fejlődni. Az állam is jól jár, mert tulajdonképpen mi vagyunk a legnagyobb  finanszírozója, és a munkavállalók meg a tulajdonosok is, tehát nagyon kevesen vannak, akik a bank működésével nem járnak jól. Próbálunk ezen érvek mentén vonzók lenni az új generáció számára. Ha valaki nyitott, kíváncsi és szeretne alkotni, megtalálja a helyét. Mi hosszú távú perspektívát tudunk kínálni: nagyon sok kollégánk kezdett gyakornokként, első munkahelyesként a bankban, és ma akár felső vezetőként dolgozik itt.

A Z generációsokról beszéltünk az előbb: fontos azt is kiemelni, hogy számukra érték, hogy hatással legyenek. Nálunk valódi társadalmi hatást tudnak elérni önkéntesként a social banking programokban vagy az ErsteGreen-akciókban. Dolgozhatnak digitális megoldásokon, a George új funkcióin és már az MI-lehetőségek beépítésén is.

Milyen munkakörnyezetre, légkörre számítson egy fiatal, aki az Ersténél kezd dolgozni, és milyen alapvető elvárásoknak kell megfelelnie?

Egyrészt szerintem egy bankban sokan el sem tudják képzelni, mennyiféle különböző munka van. Például csak az Ersténél van egy bank, egy befektetési szolgáltatásokat nyújtó cégünk, egy jelzálogbankunk és egy lakás-takarékpénztárunk. Óriási palettát fed le a bankszektor. Amikor 10-12 évvel ezelőtt idejöttem, az alapvető feltétel az volt, hogy muszáj mindenkinek közgázt végeznie, anélkül be sem jöhet. Ez már rég nincs így. Szerintem sokkal fontosabb, hogy ki milyen gyorsan tud új dolgokat megtanulni, mint az, hogy milyen egyetemet végzett. Tehát szerintem nagyon sok ember nem látja át pontosan, mi mindent lehet csinálni és mennyit lehet fejlődni egy bankban. Egy munkahely sokkal fontosabb, mint az, hogy az ember csak pénzt keressen, hiszen az idejének a nagy részét ott tölti. Tulajdonképpen valahogy az egész munkahely az életünknek a része, ezért van több tucat klub, különböző kezdeményezések, sokan itt találják meg a párjukat. Úgy vélem, hogy a mai világban egy munkahely sokkal több, nem csak egy munkahely.

Néhány évvel ezelőtt ezért is vezettük be az Erste Care-t, ami egy hosszú távú juttatási program olyan elemekkel, amelyek a kollégáink jóllétét biztosítják: egészségbiztosítás, extra fizetett szabadságok, fizetett alkotói szabadság. Valamint a saját élethelyzetnek megfelelően választható juttatási elemek a program során, családtagra kiterjeszthető egészségbiztosítás, nyugdíjpénztári hozzájárulás, saját fejlődésre fordítható tanulmányi vagy lakáshitel-törlesztési keret. Ezekkel igyekszünk fokozni a kollégák lojalitását, szeretnénk, hogy minél inkább elkötelezett és elégedett legyen az, aki nálunk dolgozik. A kultúránk megkülönböztet minket másoktól: a „higgy magadban” üzenetet nem csak mondjuk, tényleg hiszünk a kollégáinkban. Ennek mi sem jelentősebb bizonyítéka, mint hogy a legtöbb munkakörben lehetőség van a home office-ra, a távmunkára és a munkaidőnk is rugalmas.

Miben különleges még az Erste mint bank?

Amiben nagyon jók vagyunk, az az, hogy nagyon sokat akviráltunk, ami szerintem mindig nagyon érdekes. Én 2011 óta itt vagyok, azóta öt akvizíciót hajtottunk végre. Amiben pedig tényleg nagyon vonzók vagyunk, hogy – bár hallom, nagyon sokan hisznek abban, hogy mindenkinek be kell jönni dolgozni, mert otthon mindenki csak alszik és sumákol – mi megbízunk az emberekben, nálunk a legtöbb pozícióban heti két napot kell bejárni, és rengeteg, több száz munkatársunk csak otthonról dolgozik. Ha belegondolunk, tíz évvel ezelőtt még a bankok nyitottak szolgáltató központokat, most pedig a home office a bizonyítéka annak, hogy hiszünk, megbízunk a munkavállalóinkban. Az Erste szlogenje, hogy „Higgy magadban”, illetve ne csak magadban, hanem a kollégáidban is. Ha valaki sumákolni akar, azt az irodában is tökéletesen meg tudja tenni: van tizenöt emelet, két torony, el lehet menni jobbra-balra, be lehet menni kávézni, senki nem tudja ellenőrizni. Szerintem ez egy kulturális dolog, amit segítenünk kell összehangolni, és biztos vagyok abban, hogy az új generáció ezt egészen másképpen csinálja majd.

Milyen gyakornoki program van az Ersténél?

Sok az új jelentkezőnk, hosszabb, rövidebb időre is lehet csatlakozni, bármely területen. Az ErStep gyakornoki programra azonban félévente csak 6-8 jelentkezőt veszünk fel. Ez egy másfél éves rotációs program, amelynek során egy konkrét területhez csatlakozik a gyakornok, és ott három szervezeti egységet ismer meg mélyebben, 6-6 hónapon át. Feladatokat, láthatóságot, mentoringot kap, és a program végén főállást is kínálhatunk neki. A kollégák pedig a CEO-reggeliken személyesen is megismerkedhetnek velem. Sokat javult az imázsunk, az elmondottaknak hála az utóbbi pár évben egyre többen jelentkeznek a gyakornoki programokra.

Milyen az ideális jelentkező, a bankszektor kinek való?

Szerintem mindenképp fontos a kíváncsiság, és hogy valakinek jó szociális kompetenciái legyenek. Nagyon sokat segít a nyitottság, a digitális megoldások, újdonságok iránti érdeklődés, hiszen jelenleg az Erstét százszor gyakrabban látogatják meg az ügyfelek mobilon, mint fizikailag. Ettől még az ügyfélközpontúság ugyanolyan fontos. Az ideális jelentkező lelkes, elkötelezett, és tud azonosulni a kultúránkkal. A szervezeti fejlődés elképzelhetetlen a tehetségek, a legjobb munkatársak nélkül, ők a vállalat motorjai, ezért is van külön tehetségprogramunk, mert elsődleges az ő fejlesztésükre is figyelnünk. Az angolnyelv-tudás fontos, de az sem kizáró ok, ha valaki nem beszél nyelveket, mindezek mellett kiemelendő, hogy tudjon és képes legyen csoportban másokkal együtt dolgozni. A soft skilleket nagyon nehéz megtanulni az iskolapadban, minden mást be lehet magolni, pedig a szociális kompetenciákat fejleszteni kulcsfontosságú. Teljesen mindegy, hogy utána bankár, kereskedő vagy IT-fejlesztő lesz valaki.

Két dolog, amit ezzel kapcsolatban ki akarok emelni: az MI jelentősen átértékeli majd, hogy mit jelent a fizikai munka, és mit a miénk, akik az agyunkkal dolgozunk. A mesterséges intelligencia elsősorban a mi munkánkat fogja kiváltani. Amikor a 19. században jött az ipari forradalom, mindent újra kellett értékelni, ami pedig most történik, az ahhoz hasonló lesz. Az biztos, hogy az embereknek másképpen kell majd dolgozniuk. De ez még érdekesebb lesz, mert az agyunkat sokkal produktívabb dolgokra tudjuk majd használni, mint hogy Excel-táblákat töltögetünk.

Mi a tapasztalat, a fiataloknak a munkahelyválasztásukkor mennyire fontos a vállalat fenntarthatósága?

Reméljük, hogy egyre inkább, és ennek megfelelően a legtöbb felületünkön ki is emeljük a fenntarthatósági törekvéseinket. Például csak zöldáramot használunk, kulacsból iszunk, támogatjuk a környezettudatos munkába járást, évről évre ugyanazt a karácsonyfát díszítjük, a rendezvényeinken nem pazarolunk, de a legfontosabb, hogy a kollégák hozzáállása is illeszkedik mindezekhez. Fontos, hogy jövendőbeli munkavállaló is legyen sokkal következetesebb és kitartóbb ebben a témában.

Mi járt a 18 éves Jelasity Radován fejében, milyen karrierterv volt előtted, és mit tartasz mérföldköveknek?

Édesapám autóbusz-vezető volt, és mindig szerettem a pénzt számolni, amikor jött haza, vagyis ekkor kezdődött. Utána kocsmát vezetett, az volt a következő impulzus a pénzzel. Azután csináltam bankfelügyeletet, most meg a másik oldalon vagyok. Voltam másfél-két éven keresztül tanácsadó, amit nagyon élveztem, viszont szerintem sokkal jobb a dolgokat csinálni, mint másoknak tanácsokat adni.

Jelasity Radován

  • 56 éves, nős, három gyermek édesapja.
  • Közgazdászdiplomáját Belgrádban szerezte a közgazdaság-tudományi egyetemen.
  • A Szerb Nemzeti Bank elnökeként tevékenykedett 2004 és 2010 között, ezt megelőzően négy éven át a szerb jegybank alelnöki posztját töltötte be. Ezt megelőzően Frankfurtban a McKinsey & Company kötelékében németországi, lengyelországi és bulgáriai banki projektekben vett részt. Banki pályafutását a frankfurti Deutsche Banknál kezdte, ahol négy éven át Kelet-Közép-Európáért felelős területi vezetőként dolgozott.
  • Az Erste Bank Hungary Zrt. elnök-vezérigazgatója 2011. június 1-je óta, széles körben elismert bankár, aki alaposan ismeri a kelet-közép-európai régiót.
  • A Magyar Bankszövetség elnöke 2020 májusától, az Év Menedzsere díjnyertese 2024-ben.

Jelasity Radován

Vigyázat, az ajtók záródnak: indul a véghajrá a 2023-as utolsó Babaváró hitelekért

Bár a fiatalok manapság ritkábban vállalnak gyereket, mint pár évtizede a szüleik, vagy nagyszüelik, azért jó, ha tudják: már csak 2-3 hetük maradt a Babaváró hitel igénylésének elindítására azoknak a házaspároknak, ahol a feleség életkora 30 és 40 év között van, és amelyek szeretnék még kihasználni az öt éves türelmi időt a gyermekvállalásra.

2024. január 1-jétől ők már csak akkor jogosultak a kamatmentesen törleszthető hitelre, ha legalább 12 hetes várandósságot igazolnak – hívja fel a figyelmet a BiztosDöntés.hu pénzügyi szakportál.


Pénzügyileg kellően tudatos vagy? Érdekel a téma? olvasd el ezt a cikkünket is:

Képben vagy azzal, mit jelent a pénzügyi tudatosság a mindennapokban?

Szorít az idő

Gergely Péter, a BiztosDöntés.hu alapítója kiemeli: aki még idén szeretne a jelenlegi feltételek mellett Babaváró hitelt igényelni, annak nem szabad megfeledkeznie arról, hogy az ünnepi időszakban a bankok leterheltebbek, és a nyitvatartási idők is eltérhetnek a szokásostól.
Ne feledjük, hogy a Babaváró hitelekhez a megfelelő hosszúságú TB jogviszonyt igazoló dokumentumot is be kell szerezni, amit nem érdemes az év végére hagyni. A kormányzati szerveknél az év végén rendszerint igazgatási szünet van, és ez idén sem lesz másként – emlékeztet a szakértő.

Idén az év végi téli igazgatási szünet 2023. december 27-től 2024. január 1-jéig tart.

Ebben az időszakban az ügyfelek TB igazolást nem tudnak kérni. Tekintve, hogy a Babaváró hitel igényléséhez 30 napnál nem régebbi dokumentumra van szükség, és annak beszerzése is időbe telik, érdemes az ügyintézést minél korábban, lehetőleg december első két hetében, de legfeljebb 2023. december 22-ig elkezdeni. Akinek a hivatalok zárásáig nem sikerül beszerezni az igazolást, az a 2023-as feltételek mellett már nem jut támogatott hitelhez.

Régi és új feltételek

Emlékeztetőül: a Babaváró hitel olyan kamattámogatott kölcsön, amelyet gyermeket tervező házaspárok igényelhetnek. A kölcsönhöz ingatlanfedezet vagy önerő nem szükséges, a házaspár együttes igénylőként veheti fel. A kapott összeg szabadon felhasználható, azaz korlátozás és utólagos igazolás nélkül bármire elkölthető, de nagy előnye, hogy lakáshitelekhez részben, vagy akár egészben is felhasználható önerőként.
Különösen nagy segítséget jelenthet ez az első lakásukat vásárolni kívánó fiatalok számára, ahol a CSOK Plusz hitel mellé előírt kedvezményes, 10 százalékos önerőt akár teljes mértékben fedezni tudja a Babaváró hitel.
A Babaváró hitel 75 százaléka lehet önerő, ha lakáshitellel együtt, és 100 százaléka, ha három hónappal a lakáshitel felvétele előtt köti meg rá a pár a szerződést.

2023-ban az elérhető összeg 10 millió forint 20 éves futamidő mellett. A kölcsönt 41 év alatti hölgy taggal rendelkező házaspárok igényelhetik, amennyiben minden másban is megfelelnek az igénylési feltételeknek. A törlesztés kamatmentesen indul, a gyermekvállalásra 5 év áll rendelkezésre.
2024-től az összeg 11 millió forintra emelkedik, ugyanakkor az életkori határ 30 évre csökken. 30 és 40 év közötti hölgyek a következő egy évben csak 12 hetet meghaladó várandóssággal igényelhetik a Babaváró hitelt, majd 2025 végén ez a kapu is bezárul.
Aki szeretné még az 5 év türelmi idő mellett, várandósság nélkül felvenni a hitelt, annak tehát nagyjából 3 hete maradt arra, hogy beszerezze a szükséges igazolásokat, és benyújtsa a bankhoz az igénylési dokumentumokat.
Várandósság mellett vagy 30 év alatt viszont érdemes még egy kicsit türelemmel lenni, megvárni a hitelösszeg emelkedését, és a 11 millió forintot megcélozni.

Több banknál online is igényelhető Babaváró hitel

Szerencsére év végén is van mód elkerülni a tumultust a bankfiókban. Több bank lehetővé teszi ugyanis az online hiteligénylést a Babaváró hitelt igénylő ügyfelek számára – hívja fel a figyelmet a BiztosDöntés.hu. Ráadásul szinte minden bank jelentős összegű jóváírás – azaz lényegében ajándék visszatérítés – mellett kínálja a Babaváró kölcsönét.

Az online igénylés lehetőségét ezek a bankok a náluk számlával még nem rendelkező ügyfelek számára is biztosítják. A teljes mértékben online igénylést csak a Gránit Bank kínálja, de más bankoknál is elvihetjük a folyamatot majdnem a végéig, és csak a szerződéskötéshez kell személyesen megjelenni.

A Gránit Bank villámgyors igénylést ígér. A folyamat mindössze nagyjából 30 percet vesz igénybe, a szerződés videóbankon keresztül megköthető, az igényelt összeget pedig akár 24 órán belül folyósítja a bank. A 2023. december 31-ig igényelt, és 2024. január 31-ig folyósított hitel mellé 200 ezer forint jóváírás vár, amelyet további 60 ezer forinttal is megfejelhet az a pár, amelynek mindkét tagja számlát nyit a banknál.
A CIB Bank jelenleg december 12-ig tartja azt az ajánlatát, amelyben a Babaváró hitel mellé 200 ezer forint jóváírást ad. A hiteligénylést online intézhetjük, melyhez a bank munkatársa videóbankon keresztül nyújt segítséget. A szerződést aláírni a bankfiókban lehetséges.
A K&H Bank 160 ezer forintos jóváírást ad, ha a hitelösszeg eléri a 10 millió forintot. Az igényléshez szükséges dokumentumok elektronikusan beküldhetők, a pozitív hitelbírálat után csak a szerződés megkötéséhez kell a bankfiókban megjelenni.
A Raiffeisen Bank 140 ezer forint jóváírást ad, de ha új ügyfélként a pár mindkét tagja hűségidővel számlát nyit a banknál, akkor további 60 ezer forinttal, összesen 200 ezer forintra feltornázható a jóváírás összege. A szerződéskötésig minden online intézhető, az igénylés véglegesítésében videóbankár segít. Ezek után a hitelbírálat 2-3 nap alatt lezajlik, és már csak a szerződés aláírásához kell a bankba menni.

Jóváírási akciók a többi banknál

150 ezer forint jóváírás mellett kínál Babaváró hitelt az UniCredit Bank, az Erste Bank és az MBH Bank is. Utóbbinál ehhez legalább 9 millió forintot kell igényelni.
A MagNet Bank pedig 120 ezer forintot ad, ha a pár mindkét tagjának van MagNet bankszámlája (vagy nyit egyet), és legalább 8 millió forint hitelösszegre szerződnek.


Revolut és társai fiataloknak: így gazdálkodj okosan!

Már biztosan te is hallottál róla, hogy az Európában talán legintenzívebben bővülő brit fintech, a több mint 25 millió felhasználóval rendelkező Revolut egy orosz sráchoz köthető. Nemrég megújult a digitális banki megoldásaiknak kifejezetten kiskorúakra szabott változata, a Revolut <18. Ez pedig néhány különbségen kívül, éppen úgy működik, ahogyan az eredeti szolgáltatás. Nézzük, pontosan milyen lehetőségeket nyújt a Revolut Bank ingyenes, fiataloknak készült megoldása, továbbá hogyan igényelhetik azt a 12-17 év közöttiek, végül bemutatunk néhány alternatívát is.

A Revolt megmutatja, hogyan kezeld okosan a pénzed

Ha egészséges pénzügyi szokásokat szeretnél kialakítani és fejlesztenéd a pénzügyi intelligenciádat, akkor a Revolut egy szuper társ lehet ebben. Az applikáció segítségével különböző megtakarítási célokat tűzhetsz ki, félretehetsz összegeket és nem utolsó sorban folyamatosan nyomon követheted a költéseidet. Ez utóbbi azért is fontos, mert így könnyebben tudod tartani magad a költségvetésedhez. 

TIPP: Ha szeretnél néhány jótanácsot olvasni a költségvetésed megtervezésével kapcsolatban, akkor ez a cikk neked szól!

Mindemellett ingyenesen küldhetsz pénzt a többi Revolut felhasználónak és egy bizonyos összeghatárig ingyenes a készpénzfelvétel is.

A zsebpénzedet is kaphatod a Revolutodra

Kialakíthattok az appban egy fix napot, amikor a szüleid átutalják a zsebpénzed, illetve létrehozhatnak neked olyan feladatokat/kihívásokat is, amelyek teljesítéséért fizetést kapsz.

Megtervezheted a Revolut számládhoz tartozó fizikai kártyádat

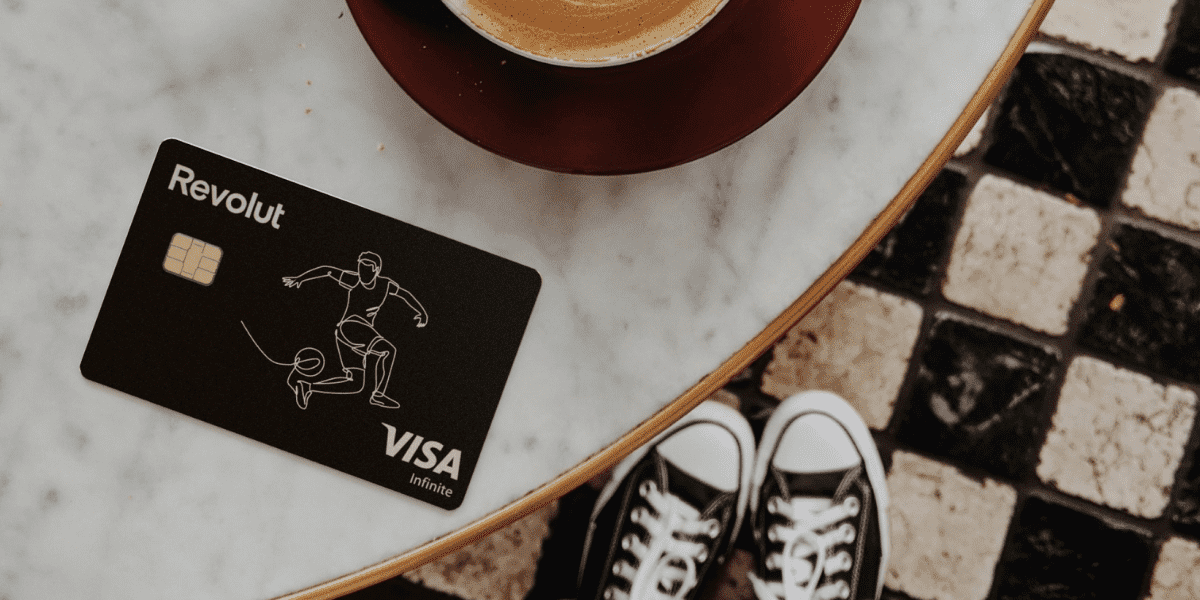
Nem csak egy egyszerű sárga vagy fekete kártya birtokosa szeretnél lenni? Ha örülnél neki, ha a te ízlésedet tükrözné a Revolut kártyád, akkor akár azt saját rajzoddal, valamilyen neked tetsző szöveggel és különböző hangulatjelekkel is feldobhatod.

A legtöbb cég junior kártyáját egyedivé lehet tenni. (Fotó: Revolut)

Így tudsz igényelni Revolut számlát és hozzá tartozó kártyát

Ha már elmúltál 16 éves, akkor az app letöltésével, majd néhány kattintással te is megnyithatod a számládat, amihez – ettől függetlenül – a szüleid jóváhagyása is szükség lesz. Ehhez nekik is szükséges egy Revolut számla megléte. Ha még nincs nekik, akkor mondd el, hogy az alapszolgáltatás díjmentes és nincs semmilyen rejtett költsége. (Ráadásul még a számlára is ingyenesen lehet pénzt tölteni).

Ha zöld az út, akkor már csak ki kell választanod vagy személyre szabnod a fizetőkártyádat és – bár a fizikai kártyádra még egy kicsit várni kell – a virtuális kártyával akár már azonnal megkezdheted a költekezést!

[kiemelt]Jó dolog, hogy van több opció![/kiemelt]

Természetesen a legtöbben a Revolutot ismerik és használják a fiatalok körében, de ahogy az iPhone-nal szemben, úgy a Revoluttal szemben is van alternatíva. Külföldön persze sokkal több, de itthon is lehet másfelé keresgélni. 

A többségnek először a Wise (korábban: Transferwise) ugrik be, ez akkor kiváltképp előnyös, ha a diák, vagy valamelyik szülő külföldön él. A Wise 6-18 éves kor között adható kártyájának neve gohenry. 

Miért előnyös egy ilyen szolgáltatás? 

Mert a magyar bankok szinte mindegyike magas díjat számol fel az euró, a dollár, az angol font, de akár a zloty vagy a cseh korona ide-oda utalgatásáért. Havi sok ezer forintot takaríthatunk meg akár a Revolut, akár a Wise számlákkal és a kapcsolódó, sok esetben ingyenes bankkártyákkal. Ezek egy-egy rövid külföldi nyaraláskor szinte már kötelezőek, de abban az esetben is, ha egy kinti rokon vagy barát utalna neked vagy fogadna tőled pénzt.

Az említett app-bankok itthon is jól jönnek, mert egy kattintással lehet rájuk zsebpénzt küldeni és bárhol fizetni velük. Kezdésnek szuper jók ezek a megoldások, de még jobb és megbízhatóbb lehet egy magyar bank, amelyek többsége szintén kínál diákszámlát. Hátrányuk, hogy 14 éves kor alatt sokuknál nem lehet számlát nyitni.

Nyiss bankszámlát egy magyar banknál

Első körben a szülők bankjánál érdemes körülnézni, de akár választhatsz saját bankot is. Fontos tudni, hogy a 14 éves kor alatt igényelhető számlákhoz – ha van ilyen az adott banknál – a szülő teljes körű beleegyezése, közreműködése szükséges.

Ha pedig nem akarsz sorban állni a bankfiókban valamelyik szülőddel együtt, akkor válassz egy digitális azonosítást is kínáló bankot, ahol akár egy webkamerás laptoppal is nyithattok neked junior számlát. Ilyen például a Gránit Bank, a MagNetbank, a K&H vagy éppen a Raiffeisen.

Igazi előnye a „magyar” bankszámláknak és kártyáknak 14 , illetve inkább 18 éves kor felett van. Például jól jöhet a diákszövetkezetednél vagy a munkaadódnál, ha magyar a számlád és oda tudják utalni a fizetésed. Később pedig, ha hitelt igényelsz vagy hivatalos ügyeket intézel (például lakást bérelsz vagy veszel egy robogót), szintén jól fog jönni, ha van egy saját, magyar bankszámlád. Sietni azonban nem érdemes, kérj tanácsot egy hozzáértőtől, vagy akár nekünk is írhatsz, mielőtt döntesz.